¿Su aire acondicionado se dañó por un huracán? Cómo funciona realmente el reclamo
Primero documente, después llame a la aseguradora, y tenga cuidado con lo que firma en la semana posterior a una tormenta.
Por Roman Shatokhin · Airo Service · Septiembre 2026
Haga esto antes que cualquier otra cosa
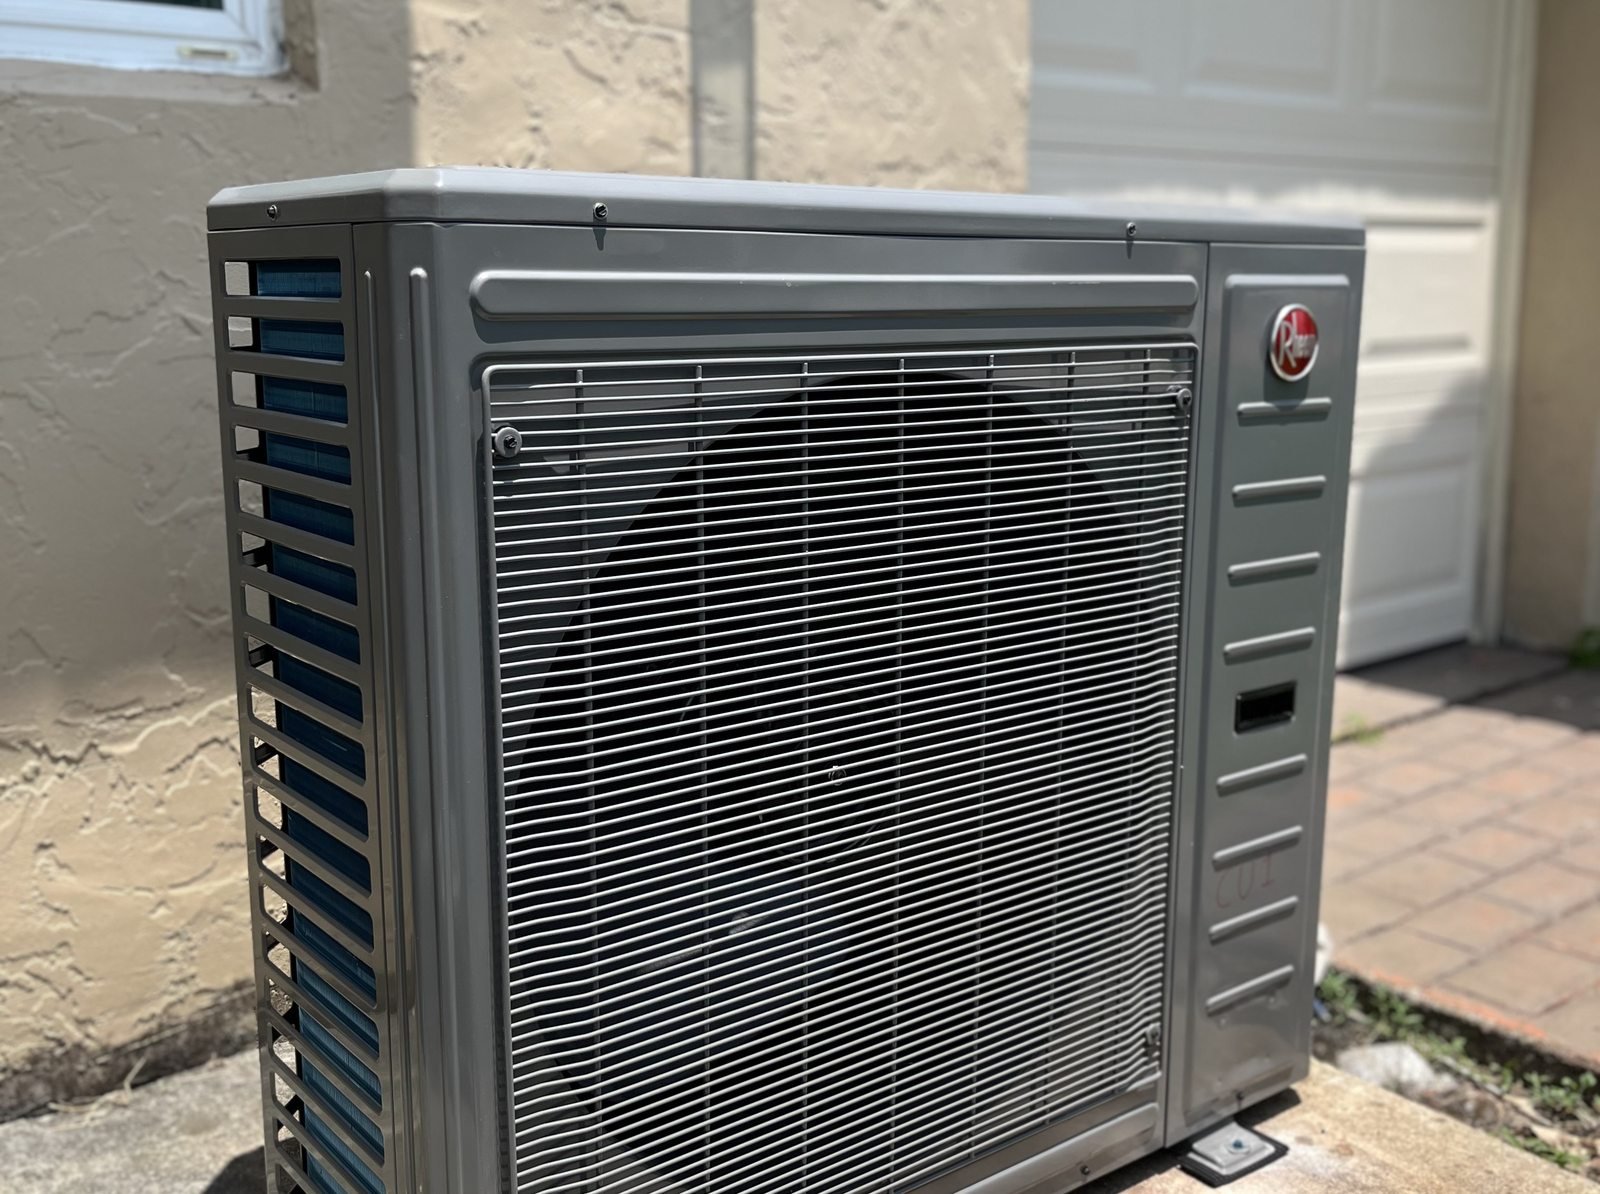
- Fotografíe todo, desde varios ángulos, antes de mover, limpiar o reparar nada. Incluya el equipo, la base, los anclajes contra huracanes, los escombros alrededor y la placa de datos con el modelo y los números de serie.
- No encienda el sistema si la unidad exterior estuvo bajo el agua, recibió un golpe o se salió de su base. Hacer funcionar una unidad inundada o dañada puede convertir un daño reparable en una pérdida total, y puede crear un riesgo eléctrico.
- Tome medidas razonables para evitar más daños — tapar una abertura, cortar la corriente en el breaker. Las pólizas lo exigen, y guarde los recibos de todo lo que gaste para hacerlo.
- No bote nada hasta que el ajustador lo haya visto, incluidas las piezas dañadas.
Documentar antes de reparar es lo que más influye en cómo termina un reclamo.
Lo que normalmente está cubierto — y lo que no
Cada póliza es distinta y la que manda es la suya, pero en Florida el panorama general es este:
- Daños por viento a la unidad exterior — golpes de escombros, la unidad desplazada, daños en el gabinete o el serpentín. Generalmente cubiertos por una póliza estándar de propietario de vivienda.
- Caída de árboles o escombros. Generalmente cubierta.
- Daños por rayos en tarjetas electrónicas, compresores y controles. Generalmente cubiertos, aunque las aseguradoras a menudo piden pruebas que relacionen la falla con el rayo.
- Inundación o marejada ciclónica. No la cubre el seguro de propietario de vivienda. Para eso se necesita una cobertura de inundación aparte. Esta es la sorpresa más común y más dolorosa, porque un condensador que estuvo en agua de marejada normalmente ya no tiene arreglo.
- Sobrecarga eléctrica de la compañía de luz. A veces cubierta, a veces excluida, a veces sujeta a un endoso aparte. Revise la suya.
- Desgaste, edad, corrosión y falta de mantenimiento. No cubiertos. Una aseguradora puede alegar que una unidad de quince años corroída por el salitre falló por la edad y no por la tormenta, lo cual es una razón más para guardar los registros de servicio.
El deducible por huracán
Las pólizas de Florida normalmente tienen un deducible por huracán aparte, expresado como un porcentaje de la cobertura de la vivienda — comúnmente 2% o 5% — en lugar del monto fijo en dólares que se aplica a todo lo demás. En una casa asegurada por $500,000, un deducible por huracán del 2% es de $10,000.
La consecuencia práctica: un aire acondicionado por sí solo con frecuencia cuesta menos que el deducible por huracán, así que un reclamo solo por el AC puede no recuperar nada y aun así quedar registrado como reclamo. Vale la pena hacer la cuenta antes de presentarlo. Cuando el AC forma parte de daños más amplios de la tormenta en la casa, debe ir dentro de ese mismo reclamo y no en uno aparte.
Plazos
Florida endureció los plazos para reclamos en los últimos años. Según la ley vigente, el aviso de un reclamo de propiedad nuevo o reabierto generalmente debe darse a la aseguradora dentro de un año a partir de la fecha de la pérdida, con un plazo más largo para los reclamos suplementarios. No se base en este artículo para su situación específica — los plazos han cambiado más de una vez y su póliza puede ser más estricta. Repórtelo pronto, por escrito, y confirme que lo recibieron.
El reclamo, paso a paso
- Repórtelo pronto a su aseguradora, por escrito cuando sea posible, y guarde el número de reclamo.
- Obtenga la evaluación por escrito de un contratista con licencia. Un informe de un contratista HVAC con licencia que diga qué falló, por qué y qué requiere la reparación o el reemplazo tiene bastante más peso que la descripción del propietario.
- Reúnase con el ajustador en la propiedad si puede, y tenga listas sus fotografías y su documentación.
- Lleve un registro de cada llamada, nombre y fecha. En los reclamos interviene mucha gente con poca memoria.
- Revise el estimado con cuidado antes de aceptarlo. Compruebe que incluya permiso, desecho del equipo viejo, trabajo eléctrico, anclajes y los elementos que exige el código — la misma lista de costos ocultos de la instalación. Los estimados de los ajustadores suelen omitir las mejoras exigidas por el código.
- Si no está de acuerdo, puede presentar el estimado de otro contratista, y muchas pólizas incluyen una cláusula de tasación (appraisal) para resolver desacuerdos sobre el monto.
Precauciones después de la tormenta
La semana después de un huracán trae operadores de fuera de la zona, gente tocando puertas y presión. Protéjase:
- Verifique la licencia en myfloridalicense.com antes de que alguien toque su equipo. Toma dos minutos — vea cómo elegir un contratista.
- Tenga mucho cuidado con cualquier cosa que le pidan firmar en la puerta, en particular documentos que ceden sus beneficios del seguro a un contratista. La ley de Florida ha restringido de forma considerable la cesión de beneficios en reclamos de propiedad en los últimos años, pero esos papeles todavía circulan. No firme nada que no haya leído, y nunca firme un documento en blanco o sin límites definidos.
- Evite los depósitos grandes en efectivo y a cualquiera que exija el pago antes del trabajo.
- Pida todo por escrito, incluido lo que está y lo que no está incluido.
- Desconfíe de la promesa de “cubrirle el deducible”. Eso no es un favor; en Florida es un problema serio para ambas partes.
Cómo prevenir el próximo
Parte de esto de verdad se puede prevenir. Unos anclajes contra huracanes con la clasificación adecuada mantienen la unidad en su base. Un protector contra sobrecargas en el sistema reduce las pérdidas por rayos y por sobrecargas de la compañía de luz. Retirar los objetos sueltos alrededor del condensador elimina proyectiles. Y elevar el equipo donde se sabe que hay riesgo de inundación es algo que conviene hablar antes de la próxima temporada, no después.
La rutina completa de temporada está en la lista para preparar el AC para la temporada de huracanes, y si deja la propiedad parte del año, la configuración para una casa vacía explica qué hacer antes de irse.
Este artículo es información general, no asesoría legal ni de seguros. El lenguaje de su póliza y la ley vigente de Florida son los que rigen su reclamo — confirme los detalles con su aseguradora o con un ajustador público con licencia o un abogado.
Preguntas Frecuentes
¿El seguro de propietario de vivienda cubre los daños de un huracán al aire acondicionado?
Los daños por viento, los golpes de escombros y los daños por rayos a un aire acondicionado generalmente están cubiertos por una póliza estándar de propietario de vivienda en Florida. Los daños por inundación y marejada ciclónica no — eso requiere una cobertura de inundación aparte, que es la sorpresa más común y más costosa después de una tormenta.
¿Por qué mi reclamo por el aire acondicionado podría no recuperar nada?
Porque las pólizas de Florida normalmente tienen un deducible por huracán aparte, fijado como un porcentaje de la cobertura de la vivienda, comúnmente del 2 al 5 por ciento. En una casa asegurada por $500,000 eso equivale a entre $10,000 y $25,000, y un aire acondicionado de reemplazo por sí solo con frecuencia cuesta menos que el deducible.
¿Cuánto tiempo tengo para presentar un reclamo por huracán en Florida?
Según la ley vigente de Florida, el aviso de un reclamo de propiedad nuevo o reabierto generalmente debe darse dentro de un año a partir de la fecha de la pérdida, con un plazo más largo para los reclamos suplementarios. Los plazos han cambiado más de una vez, así que repórtelo pronto y por escrito, y confirme los detalles con su aseguradora.
¿Debo encender el aire acondicionado después de una tormenta para probarlo?
No si la unidad exterior estuvo bajo el agua, recibió golpes de escombros o se salió de su base. Hacer funcionar una unidad inundada o dañada puede convertir un daño reparable en una pérdida total y puede representar un riesgo eléctrico. Primero fotografíela y después haga que la evalúen.
¿Con qué debo tener cuidado después de un huracán?
Verifique la licencia de cualquier contratista en myfloridalicense.com antes de que empiece el trabajo, evite los depósitos grandes en efectivo, pida todo por escrito y lea cualquier cosa que le pidan firmar en la puerta — en particular documentos que ceden sus beneficios del seguro. Una oferta de cubrirle el deducible debe tomarse como una señal de alerta seria.
¿Daños por la tormenta? Documéntelos como se debe
Evaluación con licencia, con hallazgos por escrito y fotografías para su reclamo. Con licencia y asegurados, responsabilidad civil de $1M/$2M, certificado de seguro (COI) a solicitud.
- ✔ Estimado gratis y sin compromiso
- ✔ Precio por escrito por adelantado — sin sorpresas
- ✔ Garantía de 10 años en piezas / 1 año en mano de obra
- ✔ Miami-Dade, Broward y Palm Beach
¿Prefiere hablar? Llame al (305) 846-0155.